
¿La compra de maquinaria en Bolivia también estará exenta de IVA? Lo aclara el Decreto 5709
El Decreto Supremo N° 5709 regula la exención impositiva dispuesta en la Ley N° 1755, que se refiere a la importación y venta en el mercado interno de ciertos insumos, maquinaria, equipos y bienes de capital dirigidos a sectores productivos.
Una de las principales interrogantes que surgen con esta normativa es si la exención se limita solo a la importación o también incluye la adquisición de maquinaria en el país. El decreto aclara que sí hay una exención del IVA para ciertas ventas internas, pero esta se aplica únicamente a la primera venta efectuada por el importador.
La norma detalla que la exención del IVA abarca productos destinados a los sectores agropecuario, industrial, construcción, transporte y minería. Entre los bienes que quedan comprendidos se encuentran insumos, semillas, genética, herramientas, maquinaria específica y equipos industriales, todos ellos listados en el anexo del decreto.
Es importante destacar que la exención del IVA no es general para todas las compras de maquinaria. Según el artículo 3 del Decreto Supremo N° 5709, la exención en el mercado interno solo se aplica a la primera venta realizada por el importador de los bienes que cumplan con las especificaciones del anexo. Esto implica que una empresa o individuo que adquiera maquinaria conforme a lo establecido podrá beneficiarse de la exención, siempre que sea esa primera comercialización.
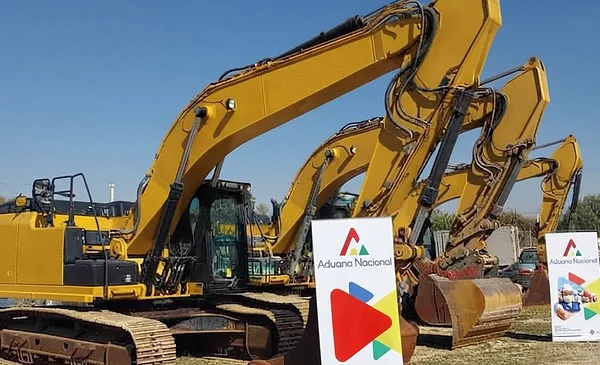
El anexo incluye una variedad de maquinaria pesada, agrícola e industrial, tales como buldóceres, niveladoras, excavadoras, tractores y bombas de líquidos, entre otros. También se contempla maquinaria agropecuaria para la preparación y cosecha de suelos, así como equipos para la industria lechera y tratamiento de semillas.
A pesar de que la venta esté exenta del IVA, el vendedor está obligado a emitir factura, nota fiscal o un documento equivalente, aunque estos no darán derecho a crédito fiscal. La norma establece que la exención no implica que la operación quede fuera del sistema de facturación, ya que debe estar respaldada por la documentación adecuada.
El Decreto Supremo N° 5709, que regula esta exención, tiene un plazo de vigencia de cinco años y su implementación estará a cargo del Ministerio de Economía y Finanzas Públicas.